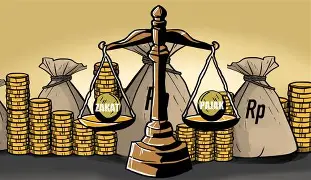
Pada zaman Nabi Muhammad dan sahabat, zakat dikenakan khusus kepada penduduk umat muslim, sedangkan bagi penduduk non-muslim dibebankan berupa pajak. Dengan demikian, tidak ada penduduk yang terkena beban ganda (zakat dan pajak). Hal ini terjadi karena pranata sosial dan sumber-sumber ekonomi saat itu masih relatif sederhana dan belum bervariasi. Namun pada masa-masa berikutnya, setelah Islam meluas, kemudian sumber ekonomi semakin bervariasi, maka terjadi perbedaan pendapat di antara fuqaha tentang apakah pembayar pajak itu dapat sekaligus meniatkannya untuk membayar zakat. Karena kadar pajak hampir selalu lebih tinggi daripada kadar zakat.
Namun, sebagian besar jumhur fuqaha (mayoritas ulama fiqih) berpendapat bahwa pajak tidak bisa menggantikan zakat. Hal ini didasarkan atas beberapa pertimbangan sebagai berikut:
1. Dasar hukumnya berbeda. Zakat didasarkan pada ayat-ayat Al-Quran dan hadis (hukum syar'i), sedangkan pajak berdasarkan peraturan perundang-undangan buatan manusia (hukum shina'i).
2. Statusnya berbeda. Zakat adalah kewajiban terhadap agama, sedangkan pajak adalah kewajiban terhadap negara.
3. Objeknya berbeda. Zakat merupakan kewajiban bagi orang muslim, sedangkan pajak kewajiban bagi semua penduduk apapun agamanya.
4. Kriterianya berbeda. Harta zakat harus berupa harta yang halal, dan sudah memenuhi syarat zakat yaitu harta sudah mencapai nishab (90 gram emas) selama 1 tahun (haul). Sedangkan harta untuk pajak tidak ada persyaratan seperti zakat.
5. Tujuannya berbeda. Harta zakat diberikan kepada 8 golongan seperti yang disebutkan dalam surat At-Taubah ayat 60. Sedangkan harta dari pajak tidak terikat dengan ayat tersebut, cenderung lebih luas mencakup semua penduduk, apa pun agamanya.
6. Niatnya berbeda. Niat dari zakat adalah untuk ibadah kepada Allah dan menyucikan harta, sedangkan niat pajak lebih kepada sumbangsih untuk negara.
Zakat dan pajak adalah dua kewajiban finansial yang berbeda landasan hukum dan tujuannya, namun keduanya saling melengkapi dalam sistem kehidupan bernegara di Indonesia. Sehingga dapat disimpulkan bahwa bagi muslim yang memenuhi syarat, maka zakat adalah kewajiban agama. Kemudian sebagai warga negara (khususnya di Indonesia) yang memenuhi ketentuan perpajakan, pajak adalah kewajiban kenegaraan. Keduanya dapat berjalan bersamaan, karena tujuan dan mekanismenya berbeda. Bahkan, zakat dan pajak sama-sama memiliki nilai sosial: zakat membantu mustahik secara khusus, sedangkan pajak mendukung pembiayaan kebutuhan masyarakat dan negara secara luas.